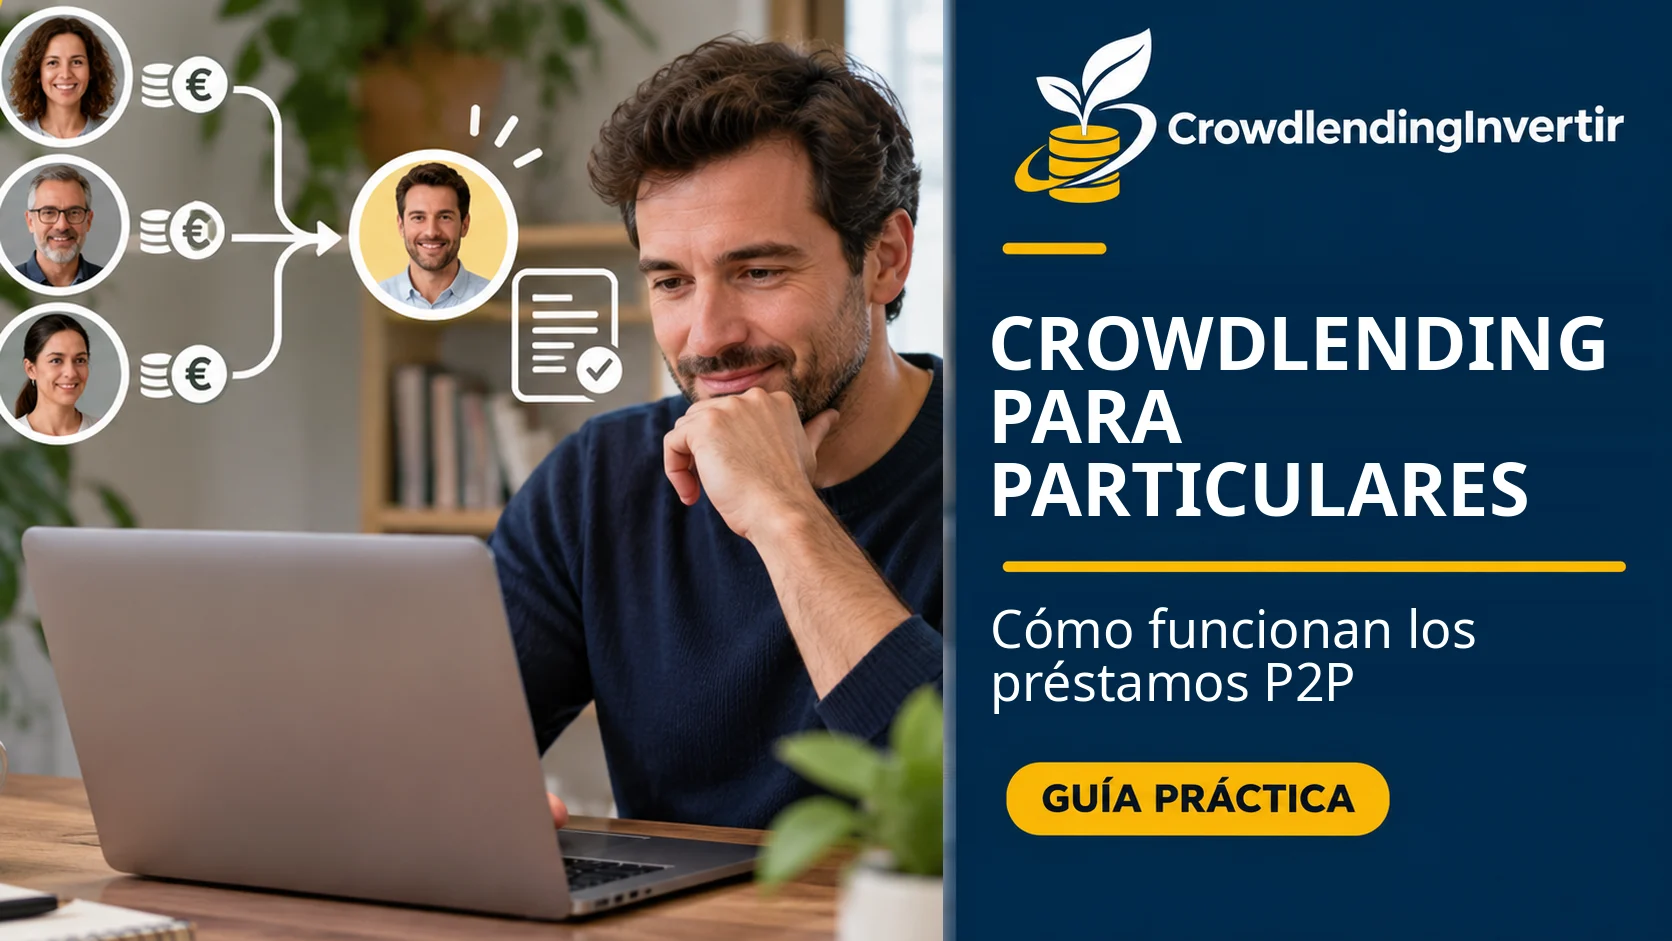
El crowdlending para particulares permite financiar a una persona mediante préstamos canalizados a través de una plataforma, con capital aportado por uno o varios inversores. Cuando el prestatario es una persona física que solicita dinero para fines ajenos a su actividad profesional, estamos ante un crédito al consumo o préstamo personal cuya estructura y protección jurídica no son exactamente las mismas que las del crowdlending empresarial.
La expresión también aparece como crowdlending particulares o préstamos P2P. La idea básica es sencilla: en lugar de que un banco financie necesariamente toda la operación con su propio balance, una plataforma u otra entidad organiza el proceso para que inversores participen en préstamos concedidos a consumidores.
Qué significa crowdlending para particulares
En este contexto, “particular” se refiere al prestatario: una persona física que pide financiación para necesidades personales. Puede tratarse, por ejemplo, de una compra, una reforma, estudios u otro gasto privado, siempre según los productos que ofrezca cada entidad.
No debe confundirse con la persona particular que invierte en crowdlending. Un inversor particular puede financiar préstamos a consumidores, empresas o proyectos. Si lo que buscas es entender la inversión en préstamos entre personas, consulta qué es el crowdlending P2P y cómo funciona.
Cómo funciona un préstamo P2P para un particular
- La persona solicita financiación. Facilita información sobre su identidad, ingresos, obligaciones y finalidad del préstamo.
- Se evalúa su capacidad de pago. La entidad que origina o intermedia el préstamo analiza el riesgo mediante sus propios criterios.
- Se fijan las condiciones. El contrato establece devolución, coste, calendario y consecuencias de un posible impago.
- El préstamo se financia. Según el modelo, los inversores pueden participar directamente en el préstamo o adquirir un instrumento vinculado a él.
- El particular recibe el dinero. Una vez formalizada la operación, comienza la obligación de devolución.
- Los pagos se distribuyen a los inversores. La plataforma u originador gestiona los cobros y el seguimiento conforme a la estructura contratada.
El modelo puede parecer lineal, pero la estructura jurídica cambia mucho entre plataformas. Por eso es importante distinguir quién concede inicialmente el crédito, quién administra los pagos y qué derecho adquiere exactamente el inversor.
Quién presta realmente el dinero
En algunos modelos, los inversores participan directamente en préstamos. En otros, una entidad originadora concede primero el crédito al consumidor y después ofrece a los inversores exposición económica a ese préstamo mediante cesiones, derechos de crédito, notas u otros instrumentos.
Para el prestatario, esta diferencia determina con quién firma, quién gestiona sus datos, quién recibe las cuotas y qué entidad actúa si se produce un retraso. Para el inversor, añade una capa de riesgo porque ya no depende solo de la capacidad de pago del consumidor.
Crowdlending para particulares frente a crowdlending P2B
| Aspecto | Particular / P2P al consumo | P2B empresarial |
|---|---|---|
| Quién pide el préstamo | Persona física para fines personales | Empresa o promotor empresarial |
| Análisis principal | Ingresos, obligaciones y capacidad de pago del consumidor | Negocio, generación de caja, deuda, proyecto y garantías |
| Marco europeo de financiación participativa | Los promotores consumidores quedan fuera del Reglamento (UE) 2020/1503 | Puede resultar aplicable a determinados préstamos empresariales |
| Normativa relevante | Puede resultar aplicable la legislación de crédito al consumo y otras normas nacionales | Puede resultar aplicable el régimen europeo de financiación participativa |
La diferencia regulatoria es importante. El Reglamento (UE) 2020/1503 excluye expresamente los servicios de financiación participativa prestados a promotores de proyectos que sean consumidores. Por tanto, no debe asumirse que un préstamo P2P a un particular está cubierto por la misma autorización que un préstamo empresarial de crowdlending.
Para el modelo empresarial puedes consultar qué es el crowdlending P2B.
Qué protección tiene un particular que pide un préstamo
Cuando una persona física contrata financiación para fines ajenos a su actividad empresarial o profesional, puede entrar en el ámbito de la Ley 16/2011 de contratos de crédito al consumo, siempre que el contrato concreto cumpla los requisitos de esa norma.
La ley regula aspectos como la información previa a la contratación y la explicación de las características del crédito. El Banco de España recuerda además la importancia de evaluar la situación personal y financiera del solicitante antes de conceder financiación.
Eso no significa que cualquier plataforma o prestamista deba estar necesariamente supervisado por el Banco de España. La propia institución explica que la concesión de préstamos no es una actividad reservada, aunque determinadas entidades y actividades sí están sometidas a regulación, registro o supervisión.
Qué debe revisar el particular antes de aceptar el préstamo
- Quién es el prestamista o contraparte: identifica la sociedad que aparece en el contrato, no solo la marca comercial.
- Coste total: revisa intereses, comisiones y cualquier gasto asociado al crédito.
- Calendario de devolución: comprueba cuándo se producen los pagos y qué ocurre si se retrasan.
- Amortización anticipada: entiende las condiciones para devolver el préstamo antes de tiempo.
- Impago: revisa intereses de demora, reclamaciones y posibles consecuencias contractuales.
- Tratamiento de datos: conoce qué información se utiliza para evaluar la solvencia.
- Intermediarios: si participan varias entidades, identifica qué función cumple cada una.
La decisión debe partir de si la cuota y el coste del crédito son compatibles con la situación financiera del prestatario, no de la facilidad con la que pueda completarse la solicitud.
Qué riesgos asume el inversor al financiar particulares
- Impago: el prestatario puede dejar de cumplir sus cuotas.
- Originador: si existe una entidad que concede y administra los créditos, su situación también importa.
- Riesgo jurídico: el inversor puede adquirir un instrumento distinto del préstamo directo.
- Concentración: muchos créditos pueden depender del mismo originador, país o perfil de consumidor.
- Liquidez: puede no existir una salida efectiva antes del vencimiento.
- Recompra: cualquier compromiso de recompra depende de la solvencia y condiciones de quien lo ofrece.
Estos factores están desarrollados en la guía de crowdlending P2P y en los riesgos generales del crowdlending.
¿Crowdlending para particulares es lo mismo que un préstamo entre amigos?
No. Un préstamo privado entre dos personas conocidas puede existir sin una plataforma de crowdlending. En el P2P digital hay una infraestructura que suele encargarse de originar, evaluar, formalizar, distribuir o administrar los créditos, según el modelo.
La presencia de una plataforma tampoco convierte automáticamente el préstamo en un producto bancario ni implica que exista garantía pública de devolución para el inversor.
La clave para no confundir los dos lados del crowdlending
La expresión crowdlending para particulares puede referirse a dos situaciones distintas: pedir un préstamo o invertir en préstamos concedidos a otras personas.
Si quiere pedir financiación, debe centrarse en su capacidad de pago, el contrato, el coste y la entidad que concede o gestiona el crédito. Si quiere invertir, debe estudiar al prestatario, al originador y la estructura jurídica de la inversión. Son dos decisiones distintas aunque aparezcan dentro del mismo ecosistema P2P.