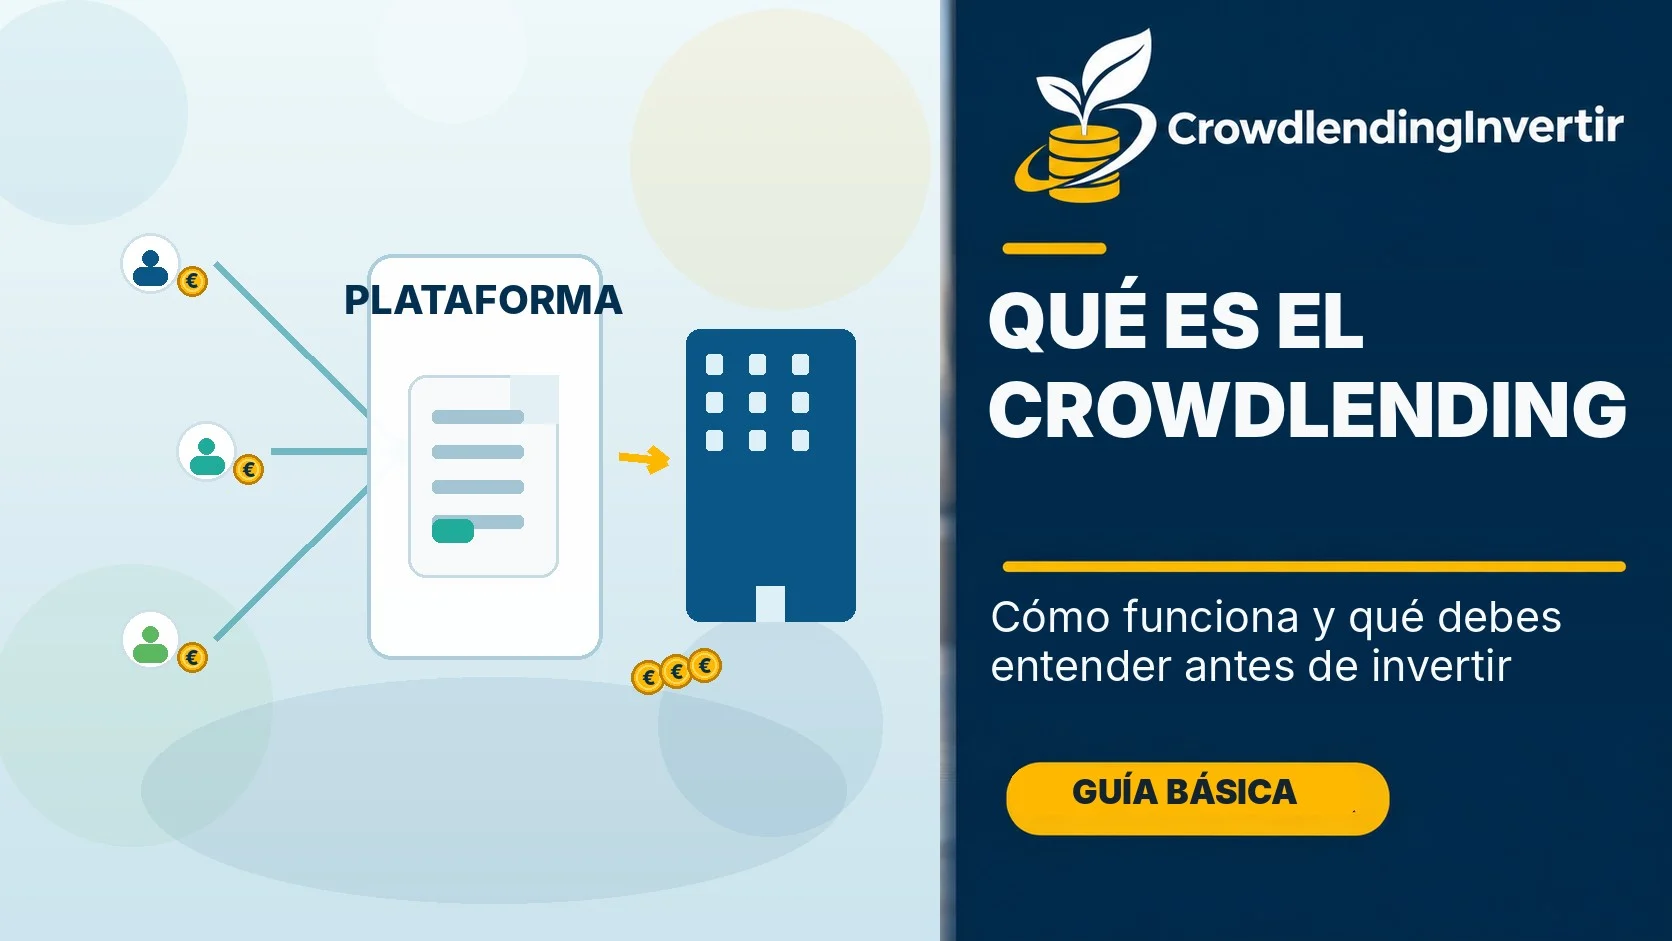
En el crowdlending, un préstamo se financia entre varias personas a través de una plataforma digital. Los inversores aportan partes del capital que recibe una empresa o un proyecto y, si el prestatario cumple, recuperan lo prestado junto con los intereses acordados. Como el derecho de cobro depende de la capacidad de pago del deudor, pueden producirse retrasos, impagos y pérdidas parciales o totales.
Qué significa crowdlending
La palabra combina crowd, multitud, y lending, préstamo. En lugar de que una sola entidad financie toda la operación, el préstamo se reparte entre distintos inversores que participan a través de una plataforma digital.
También encontrarás expresiones como P2P lending cuando el préstamo se produce entre particulares y P2B lending cuando los inversores financian a una empresa. En España y en la Unión Europea conviene distinguir estos modelos porque la normativa de financiación participativa para empresas no cubre exactamente las mismas actividades que los préstamos al consumo entre particulares. Si quieres profundizar en esa diferencia, consulta qué es el crowdlending P2P y cómo funciona.
Cómo funciona el crowdlending paso a paso
- Un promotor solicita financiación. Puede ser una empresa o una sociedad vinculada a un proyecto concreto.
- La plataforma analiza la operación. Revisa la documentación y decide si la publica, aplicando sus propios criterios de admisión y evaluación del riesgo.
- Los inversores estudian la oferta. La ficha del proyecto debe permitir entender quién pide el dinero, para qué lo necesita, cómo se devolverá, qué riesgos existen y qué garantías se han previsto, si las hay.
- Los inversores prestan el dinero. Cada uno participa solo en una parte del préstamo colectivo.
- Se formaliza la financiación. Si se cumplen las condiciones de la oferta, el dinero llega al prestatario y comienza el calendario contractual.
- El prestatario devuelve capital e intereses. La forma de pago depende del contrato: puede haber amortizaciones periódicas o devolución del principal al vencimiento, entre otras estructuras.
La plataforma facilita y gestiona el proceso, pero no convierte el préstamo en un depósito bancario. Que una operación haya pasado el filtro de una plataforma tampoco elimina el riesgo de crédito.
Quién participa en una operación
- El inversor o prestamista: aporta el dinero y asume el riesgo de que el prestatario no cumpla.
- El prestatario o promotor: recibe la financiación y asume la obligación contractual de devolverla en las condiciones pactadas. Si quieres ver el proceso desde su lado, consulta la guía sobre crowdfunding de préstamos para empresas.
- La plataforma: conecta a ambas partes, publica las oportunidades, facilita la contratación y suele encargarse de parte de la operativa y el seguimiento.
Tipos de crowdlending que puedes encontrar
El mecanismo básico es el mismo, pero cambia mucho el tipo de deudor y el riesgo económico que hay detrás del préstamo.
| Modalidad | Qué se financia | Qué conviene revisar |
|---|---|---|
| P2B | Empresas y pymes | Solvencia, generación de caja, finalidad del préstamo y garantías |
| P2P | Personas físicas | Riesgo de crédito, originación del préstamo y marco regulatorio aplicable |
| Inmobiliario | Promociones, rehabilitaciones u otros proyectos inmobiliarios mediante deuda | Valor del activo, avance del proyecto, prelación de la garantía y capacidad de venta o refinanciación |
| Proyectos de impacto o energía | Instalaciones y proyectos empresariales vinculados a energía, eficiencia u otros sectores | Viabilidad del proyecto, contratos asociados, deudor y riesgos propios de la actividad |
El crowdfactoring y la inversión en derechos de cobro están relacionados con la financiación alternativa, pero no siempre tienen la misma estructura jurídica que un préstamo de crowdlending. Por eso es importante mirar el contrato y no quedarse solo con la etiqueta comercial. Si prefieres verlo mediante casos prácticos, consulta nuestros ejemplos de crowdlending.
Crowdlending y crowdfunding no son exactamente lo mismo
Crowdfunding es el concepto amplio de financiación colectiva. Dentro de ese paraguas pueden existir donaciones, recompensas, inversión en capital y préstamos. El crowdlending es la modalidad en la que el inversor actúa como prestamista y espera la devolución del principal más los intereses acordados.
Si quieres separar bien cada modalidad, puedes consultar nuestra guía sobre crowdlending vs crowdfunding y sus diferencias.
Cómo está regulado el crowdlending en España
Para la financiación participativa de empresas, el marco principal en la Unión Europea es el Reglamento (UE) 2020/1503. En España, la CNMV mantiene el registro de proveedores de servicios de financiación participativa autorizados en el país.
Una autorización regulatoria obliga a la plataforma a cumplir requisitos de organización, información y protección del inversor, pero no garantiza que el prestatario vaya a devolver el préstamo. Tampoco convierte las inversiones de crowdlending en depósitos cubiertos por un fondo de garantía.
Para comprobar la entidad, el registro y las condiciones de acceso como residente, consulta la guía del crowdlending en España.
Cuáles son los principales riesgos
- Impago: el prestatario puede retrasarse o no devolver parte o todo lo debido.
- Falta de liquidez: puede no existir una vía real para recuperar el dinero antes del vencimiento.
- Riesgo del proyecto: una promoción inmobiliaria, una pyme o una instalación energética pueden fallar por motivos distintos.
- Riesgo de plataforma y operativo: una incidencia en la entidad que presta el servicio puede complicar la gestión, aunque la situación jurídica del préstamo deba analizarse por separado.
- Concentración: repartir poco el capital entre deudores, sectores o plataformas puede amplificar una incidencia concreta.
- Garantías insuficientes: una garantía puede perder valor, quedar por detrás de otros acreedores o resultar difícil de ejecutar.
Los desarrollamos en detalle en riesgos del crowdlending: qué puede salir mal y qué revisar. Si prefieres valorar el equilibrio completo antes de decidir, consulta también las ventajas y desventajas del crowdlending.
Qué revisar antes de invertir
- Quién es exactamente el prestatario y qué entidad firma el contrato.
- Qué actividad o activo genera el dinero con el que se espera devolver el préstamo.
- Qué documentación explica el riesgo y qué escenarios de incumplimiento contempla.
- Qué garantía existe, quién la ofrece, en qué posición queda el inversor y cómo se ejecutaría.
- Si existe alguna vía de salida anticipada y qué limitaciones tiene.
- Qué ocurre si la plataforma deja de operar.
- Qué autoridad supervisa a la entidad que presta el servicio y bajo qué autorización.
Cuando ya entiendes estos puntos, tiene sentido comparar opciones. En nuestra comparativa de plataformas de crowdlending en España las separamos por tipo de proyecto y necesidad, en lugar de presentar un ranking universal.
Si ya has entendido el funcionamiento y quieres ordenar tus decisiones antes de aportar dinero, sigue los pasos para preparar tu primera inversión en crowdlending.
La idea clave
El crowdlending permite participar en préstamos colectivos sin ser un banco, pero el interés que ofrece una operación es la remuneración de un riesgo, no una promesa de beneficio. Entender quién debe el dinero, por qué debería poder devolverlo y qué ocurriría si no lo hace es más importante que fijarse solo en la rentabilidad anunciada y cómo se calcula realmente.